
La Banque centrale européenne a de nouveau bougé. Pour la première fois en près de trois ans, l’institution a relevé ses taux d’intérêt de 25 points de base, portant le taux directeur à 2,25 % à compter du 17 juin. La question que beaucoup d’acheteurs se posent est directe : si j’ai des vues sur un bien à Málaga ou sur la Costa del Sol, comment cela m’affecte-t-il ? Voyons cela sans alarmisme et avec des chiffres.
Ce qu’a décidé la BCE et pourquoi
Cette hausse répond surtout à l’inflation, qui a grimpé en mai à 3,2 % dans la zone euro, son niveau le plus élevé en près de trois ans, sous la pression, en partie, des tensions énergétiques internationales. Avec cette décision, la BCE cherche à refroidir les prix et à normaliser le coût de l’argent après une longue période de taux très bas. Ses propres prévisions tablent sur une inflation autour de 3 % et sur une croissance économique modeste, de 0,8 %, pour 2026.
Et cela pourrait ne pas s’arrêter là. La plupart des analystes envisagent jusqu’à deux hausses supplémentaires au cours de l’année, ce qui porterait le taux directeur près de 2,75 % avant la fin de 2026. Il convient donc de planifier en gardant ce scénario à l’esprit, et pas seulement la photographie d’aujourd’hui.
Comment cela affecte votre prêt immobilier
L’impact dépend beaucoup du type de prêt que vous avez ou que vous allez souscrire. D’une manière générale, voici le panorama actuel :
- Prêts à taux variable : ceux qui les renouvellent peuvent voir leur mensualité augmenter de 10 % à 20 %, selon la date de révision.
- Euribor : il devrait se maintenir autour de 2,8 %, à des plus hauts de 21 mois, avec une marge pour se rapprocher de 3 %.
- Prêts à taux fixe : pas de changement pour ceux qui l’ont déjà signé ; les nouvelles offres pourraient renchérir d’un ou deux dixièmes de point et dépassent aujourd’hui 3 %.
- Prêts mixtes : une alternative de plus en plus populaire, avec des taux autour de 2,50 %.
Et les prix du logement ? C’est là que se trouve la clé
Il est tentant de penser que des taux plus élevés se traduiront par des baisses de prix. La réalité du marché espagnol va dans une autre direction. Comme le résument de nombreux experts, le problème n’est pas les taux, c’est le prix : le manque d’offre de logements neufs et de biens disponibles soutient les valeurs. C’est pourquoi on anticipe plutôt une modération du rythme des transactions, et non un effondrement. Dans les zones tendues par la demande, cette pression est encore plus évidente.
Ce que cela signifie pour l’acheteur à Málaga et sur la Costa del Sol
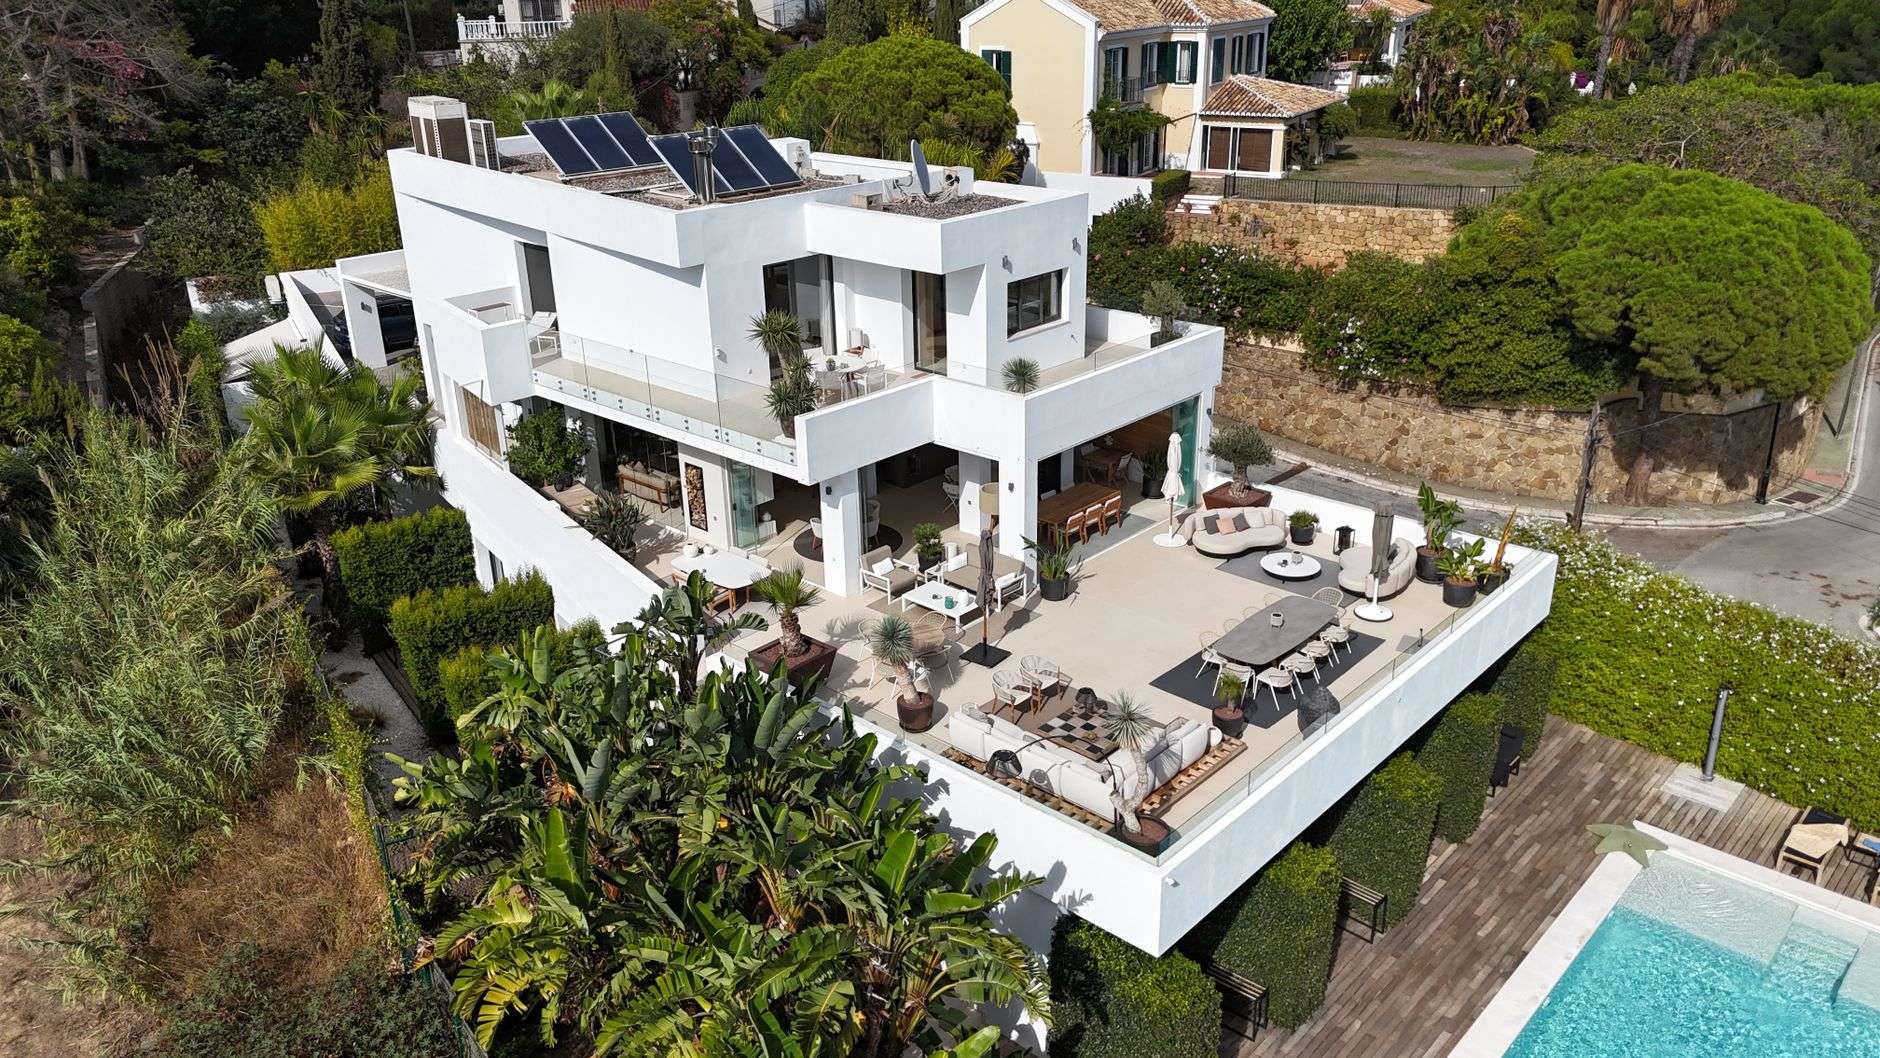
La Costa del Sol joue dans une catégorie à part. Une part importante de la demande est internationale et, fréquemment, elle s’appuie sur un apport personnel élevé ou sur un financement venu de l’étranger ; elle est donc moins sensible aux décisions de la BCE qu’un acheteur financé uniquement par un prêt. À cela s’ajoutent une offre limitée dans les meilleurs emplacements de Marbella, Estepona, Benahavís ou Málaga capitale, et un attrait en matière de style de vie qui ignore les cycles de taux.
En pratique, cela signifie que l’acheteur bien conseillé conserve une marge pour réaliser de bonnes opérations, surtout s’il négocie les conditions de financement et sélectionne le bien avec discernement. La hausse des taux pèse davantage sur la mensualité que sur la décision d’investir dans un actif solide et bien situé.
Attendre ou acheter maintenant ?
Si vous attendez pour acheter en pensant que les prix vont baisser, le scénario le plus probable est que vous trouverez des prix similaires ou un peu plus élevés et, en outre, un financement plus cher si les prochaines hausses arrivent. Si votre horizon est à moyen ou long terme, le coût du financement d’aujourd’hui se dilue avec le temps, alors que passer à côté d’une belle opportunité dans un emplacement premium est plus difficile à rattraper. La clé n’est pas de deviner le plancher du marché, mais d’acheter bien : emplacement, qualité et conditions de financement adaptées à votre profil.
Conclusion
La hausse de la BCE à 2,25 % renchérit le financement, mais elle ne change pas les fondamentaux qui font de la Costa del Sol une destination solide pour vivre et investir : une demande internationale soutenue, une offre limitée et un style de vie unique. Chez EVS PROPERTY GROUP, nous analysons votre situation, nous vous aidons à comparer les options de prêt immobilier et nous sélectionnons les biens qui correspondent le mieux à votre objectif. On en parle ? Nous sommes à un message de distance.
Et maintenant ? Le plus utile après cette lecture, c’est de regarder le marché réel : parcourez les biens par ville ou dites-nous sur WhatsApp ce que vous cherchez — secteur, budget, délais — et nous vous préparons une sélection sur mesure, sans engagement.
À lire aussi : vendre votre bien investir sur la Costa del Sol estimation gratuite rapport mensuel des prix