


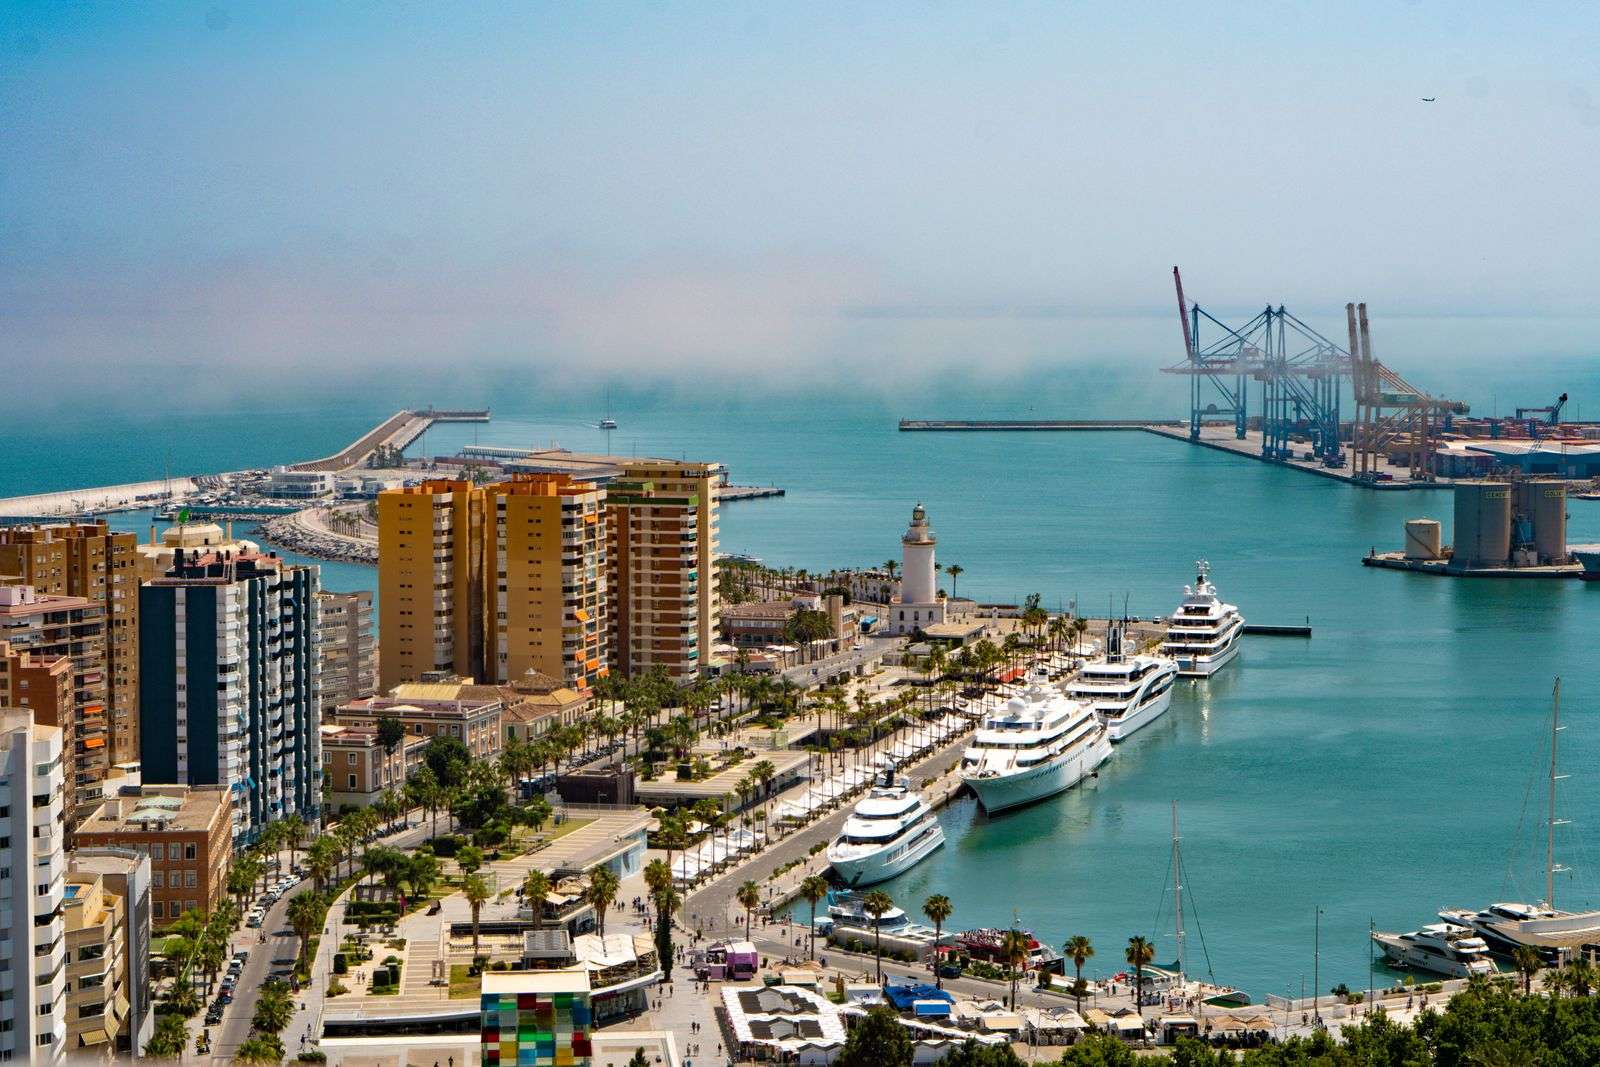
En 2026, l’Espagne sera la grande économie de la zone euro qui croît le plus : le Fonds monétaire international prévoit une progression du PIB de 2,5 % cette année et de 1,8 % en 2027, soit plus du double de la moyenne de l’euro. Pour qui achète ou investit dans l’immobilier sur la Costa del Sol, cette donnée confirme un environnement de demande solide, mais avec une inflation plus élevée qui oblige à examiner le financement à la loupe.
Ces nouvelles prévisions figurent dans le rapport Perspectives de l’économie mondiale que le FMI a publié le 13 octobre 2026. L’institution a révisé à la hausse son estimation pour l’Espagne par rapport à celle du printemps et maintient celle de 2027, tandis que pour l’ensemble de la planète elle anticipe un léger ralentissement : l’économie mondiale croîtra de 3,1 % en 2026, contre 3,5 % en 2025.
Quelle croissance pour l’Espagne par rapport au reste de l’Europe ?
L’écart avec les grands partenaires de l’euro est important. L’Allemagne dépasse à peine 1 %, l’Italie et la France restent en dessous, et l’ensemble de la zone euro progressera de 1,1 % cette année. Voici les chiffres du FMI :
| Économie | 2025 | 2026 (prévision) | 2027 (prévision) |
|---|---|---|---|
| Espagne | 2,6 % | 2,5 % | 1,8 % |
| Zone euro | 1,2 % | 1,1 % | 1,2 % |
| Allemagne | 0,2 % | 1,3 % | 1,1 % |
| France | 0,9 % | 0,4 % | 0,7 % |
| Italie | 0,5 % | 0,8 % | 0,6 % |
| Royaume-Uni | 1,2 % | 1,3 % | 1,2 % |
| États-Unis | 2,3 % | 2,3 % | 2,3 % |
| Économie mondiale | 3,5 % | 3,1 % | 3,4 % |
Croissance du PIB réel, % annuel. Source : FMI, Perspectives de l’économie mondiale, octobre 2026.
Hors d’Europe, l’Espagne devance également cette année les États-Unis, le Royaume-Uni, le Canada ou le Japon, et n’est nettement distancée que par de grandes économies émergentes comme l’Inde ou la Chine.
Pourquoi la croissance économique importe-t-elle pour le marché immobilier ?
Un PIB qui progresse plus vite que celui des voisins se traduit, dans la pratique, par plus d’emplois, plus de revenu disponible et plus de confiance pour signer un prêt immobilier. Le FMI calcule que le chômage en Espagne passera de 10,5 % en 2025 à 9,8 % en 2026 et 2027. Il reste élevé à l’échelle européenne, mais la tendance soutient la demande des acheteurs nationaux.
- Plus d’emplois et de meilleurs salaires augmentent le nombre de ménages en mesure d’acheter.
- La population croît avec l’arrivée de résidents étrangers et de travailleurs, ce qui exerce une pression sur une offre de logements qui ne suffit pas.
- Une économie dynamique réduit le risque perçu par l’investisseur qui acquiert des actifs en Espagne.
Quel risque représente une inflation de 3,7 % pour les prêts immobiliers ?
L’envers du rapport, ce sont les prix. Le FMI prévoit que l’inflation espagnole s’établisse en moyenne à 3,7 % en 2026, au-dessus des 3,1 % de la zone euro, dans un contexte de renchérissement de l’énergie lié à la guerre au Moyen-Orient. Pour 2027, il anticipe une modération à 2,7 %, légèrement en dessous des 2,8 % prévus pour l’ensemble de l’euro.
| Indicateur | Espagne 2026 | Zone euro 2026 | Espagne 2027 | Zone euro 2027 |
|---|---|---|---|---|
| Inflation moyenne | 3,7 % | 3,1 % | 2,7 % | 2,8 % |
| Taux de chômage | 9,8 % | 6,3 % | 9,8 % | 6,3 % |
Avec une inflation loin de l’objectif de 2 %, la Banque centrale européenne a déjà relevé ses taux à deux reprises depuis juin, jusqu’à 2,5 %, et des prix qui ne cèdent pas lui laissent peu de marge pour les baisser rapidement. Si vous comptez financer votre achat, il convient de comparer les offres à taux fixe et à taux mixte et de calculer la mensualité avec une certaine marge de sécurité, au cas où l’euríbor tarderait à baisser.
Que signifie cela pour la Costa del Sol ?
La côte de Málaga réunit deux des moteurs de la croissance espagnole : l’emploi lié au tourisme et aux services, et l’arrivée d’acheteurs internationaux. Même si l’Allemagne, la France ou le Royaume-Uni croissent peu, leurs ressortissants continuent de voir cette partie de l’Andalousie comme une destination pour résider, télétravailler ou investir, ce qui maintient les prix à des niveaux élevés.
Selon notre rapport de marché de la Costa del Sol, avec des données d’octobre 2026, le prix médian du logement en vente est de 650 000 euros et le mètre carré s’établit à 4 738 euros. Par commune, les différences sont notables :
| Commune | Prix médian | Prix au m2 | Logements analysés |
|---|---|---|---|
| Benahavís | 997 000 € | 5 651 €/m² | 589 |
| Marbella | 950 000 € | 6 096 €/m² | 2 038 |
| Estepona | 637 000 € | 4 750 €/m² | 1 380 |
| Málaga | 625 000 € | 4 955 €/m² | 366 |
| Fuengirola | 560 000 € | 5 417 €/m² | 664 |
| Mijas | 550 000 € | 4 367 €/m² | 1 121 |
| Manilva | 360 000 € | 3 425 €/m² | 311 |
| Total du rapport | 650 000 € | 4 738 €/m² | 8 233 |
Prix médians de l’offre, octobre 2026. Source : rapport de marché d’EVS PROPERTY GROUP sur la Costa del Sol.
Benahavís et Marbella restent dans la tranche haute, tandis que Manilva ou Mijas offrent des points d’entrée plus abordables. Avec une économie en croissance, les zones de prix intermédiaires tendent à attirer l’acheteur national qui a besoin d’un prêt, et les plus exclusives, l’acheteur international disposant de fonds propres.
Est-ce le bon moment pour investir dans l’immobilier sur la Costa del Sol ?
Le rapport du FMI n’est pas une invitation à acheter les yeux fermés, mais il renforce les fondamentaux : une économie qui croît, un chômage qui recule et une destination bénéficiant d’une demande internationale stable. Les risques que pointe l’institution elle-même, comme une escalade des conflits, de nouvelles tensions commerciales ou un ajustement des attentes concernant l’intelligence artificielle, touchent toute l’Europe, et l’Espagne part d’une position plus solide que ses voisins.
- Calculez la rentabilité en supposant une inflation de 3 ou 4 %, et non de 2 %.
- Privilégiez les zones où la demande existe toute l’année, pas seulement en été.
- Négociez le prêt avec de la marge et comparez taux fixe, mixte et variable.
- Intégrez à votre budget les frais d’achat : impôts, notaire et registre.
En résumé : que retient l’acheteur du rapport du FMI ?
En 2026, l’Espagne croîtra plus de deux fois plus vite que la zone euro, avec moins de chômage mais plus d’inflation. Pour le marché de la Costa del Sol, cela se traduit par une demande soutenue et des prix fermes, et par la nécessité de planifier le financement avec prudence. Si vous envisagez d’acheter ou d’investir, EVS PROPERTY GROUP vous aide à analyser chaque zone à partir de données réelles et à trouver le bien qui correspond à vos objectifs.
Foire aux questions
Quelle sera la croissance de l’économie espagnole en 2026 selon le FMI ?
2,5 %, après 2,6 % en 2025, et 1,8 % en 2027. C’est la plus forte croissance parmi les grandes économies de la zone euro, qui progressera globalement de 1,1 % cette année.
Quelle inflation le FMI prévoit-il pour l’Espagne ?
3,7 % en moyenne en 2026, au-dessus des 3,1 % de la zone euro, avec une modération à 2,7 % en 2027.
La croissance économique influe-t-elle sur le prix des logements ?
De manière indirecte, oui : plus d’emplois et plus de revenus stimulent la demande d’achat. Si l’offre ne croît pas au même rythme, comme c’est le cas sur la Costa del Sol, les prix ont tendance à rester fermes ou à augmenter.
Combien coûte un logement sur la Costa del Sol en octobre 2026 ?
Selon notre rapport de marché, le prix médian de l’offre est de 650 000 euros et le mètre carré avoisine les 4 738 euros, avec de grandes différences entre communes.
Et maintenant ? Le plus utile après cette lecture, c’est de regarder le marché réel : parcourez les biens par ville ou dites-nous sur WhatsApp ce que vous cherchez — secteur, budget, délais — et nous vous préparons une sélection sur mesure, sans engagement.
À lire aussi : vendre votre bien investir sur la Costa del Sol estimation gratuite rapport mensuel des prix


