


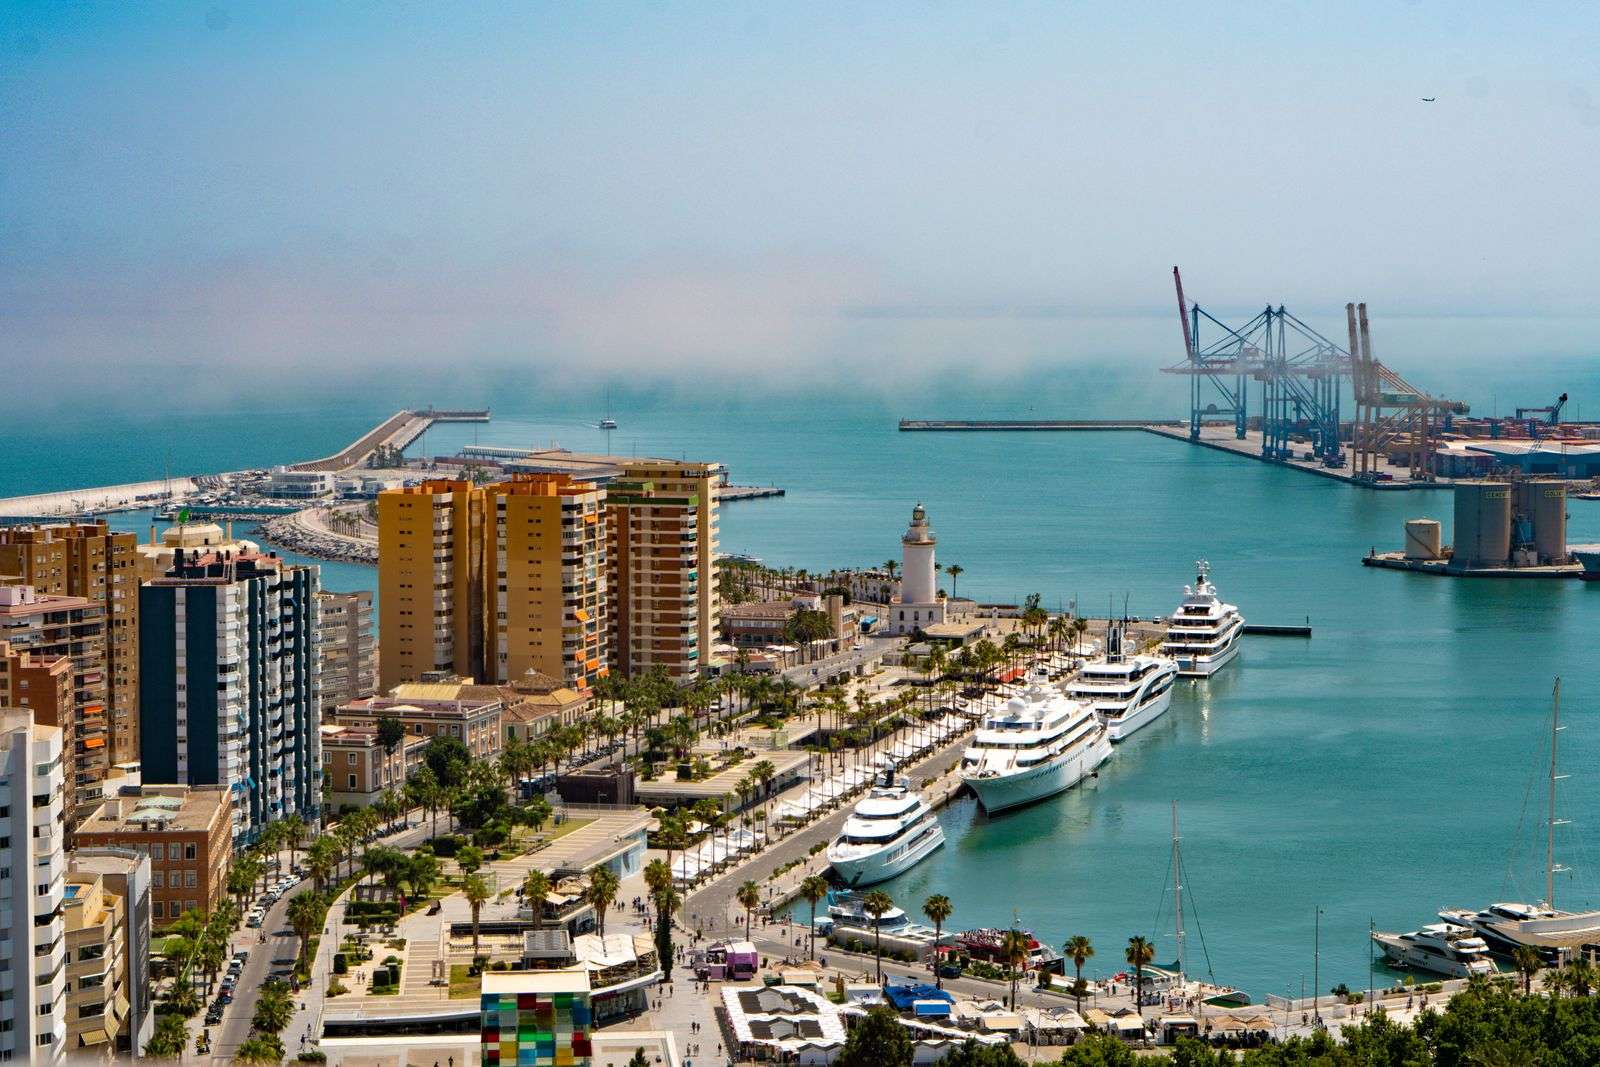
Spanje wordt in 2026 de grote economie van de eurozone met de sterkste groei: het Internationaal Monetair Fonds (IMF) verwacht een bbp-groei van 2,5% dit jaar en 1,8% in 2027, meer dan het dubbele van het eurogemiddelde. Voor wie een woning aan de Costa del Sol koopt of erin investeert, bevestigt dit cijfer een omgeving met solide vraag, al dwingt de hogere inflatie wel tot een kritische blik op de financiering.
De nieuwe prognoses maken deel uit van het rapport World Economic Outlook (Perspectivas de la Economía Mundial) dat het IMF op 13 oktober 2026 publiceerde. De instelling heeft haar raming voor Spanje ten opzichte van die van het voorjaar verbeterd en houdt die voor 2027 aan, terwijl ze voor de wereld als geheel een lichte vertraging voorziet: de wereldeconomie groeit in 2026 met 3,1%, tegenover 3,5% in 2025.
Hoeveel groeit Spanje ten opzichte van de rest van Europa?
De afstand tot de grote eurolanden is groot. Duitsland komt amper boven de 1%, Italië en Frankrijk blijven eronder en de eurozone als geheel groeit dit jaar met 1,1%. Dit zijn de cijfers van het IMF:
| Economie | 2025 | 2026 (prognose) | 2027 (prognose) |
|---|---|---|---|
| Spanje | 2,6% | 2,5% | 1,8% |
| Eurozone | 1,2% | 1,1% | 1,2% |
| Duitsland | 0,2% | 1,3% | 1,1% |
| Frankrijk | 0,9% | 0,4% | 0,7% |
| Italië | 0,5% | 0,8% | 0,6% |
| Verenigd Koninkrijk | 1,2% | 1,3% | 1,2% |
| Verenigde Staten | 2,3% | 2,3% | 2,3% |
| Wereldeconomie | 3,5% | 3,1% | 3,4% |
Groei van het reële bbp, % per jaar. Bron: IMF, World Economic Outlook, oktober 2026.
Ook buiten Europa laat Spanje dit jaar de Verenigde Staten, het Verenigd Koninkrijk, Canada en Japan achter zich, en blijft het alleen duidelijk achter bij grote opkomende economieën als India en China.
Waarom is economische groei van belang voor de woningmarkt?
Een bbp dat sterker groeit dan dat van de buurlanden betekent in de praktijk meer werkgelegenheid, meer besteedbaar inkomen en meer vertrouwen om een hypotheek te tekenen. Het IMF berekent dat de werkloosheid in Spanje zal dalen van 10,5% in 2025 naar 9,8% in 2026 en 2027. Dat is in Europees perspectief nog steeds hoog, maar de trend ondersteunt de vraag van Spaanse kopers.
- Meer werkgelegenheid en betere lonen vergroten het aantal huishoudens dat een woning kan kopen.
- De bevolking groeit door de komst van buitenlandse inwoners en werknemers, wat druk zet op een woningaanbod dat tekortschiet.
- Een dynamische economie verlaagt het risico dat beleggers ervaren bij de aankoop van vastgoed in Spanje.
Welk risico vormt een inflatie van 3,7% voor hypotheken?
De keerzijde van het rapport zijn de prijzen. Het IMF verwacht dat de Spaanse inflatie in 2026 gemiddeld 3,7% bedraagt, boven de 3,1% van de eurozone, tegtegen de achtergrond van duurdere energie als gevolg van de oorlog in het Midden-Oosten. Voor 2027 verwacht het een afkoeling tot 2,7%, iets onder de 2,8% die voor de eurozone als geheel wordt voorspeld.
| Indicator | Spanje 2026 | Eurozone 2026 | Spanje 2027 | Eurozone 2027 |
|---|---|---|---|---|
| Gemiddelde inflatie | 3,7% | 3,1% | 2,7% | 2,8% |
| Werkloosheidspercentage | 9,8% | 6,3% | 9,8% | 6,3% |
Nu de inflatie ver van de doelstelling van 2% ligt, heeft de Europese Centrale Bank (ECB) de rente sinds juni al twee keer verhoogd, tot 2,5%. Omdat de prijzen niet wijken, heeft de ECB weinig ruimte om de rente snel te verlagen. Als je de aankoop gaat financieren, is het verstandig offertes voor vaste en gemengde rente te vergelijken en de maandlast met enige buffer te berekenen, voor het geval de Euribor langer nodig heeft om te dalen.
Wat betekent dit voor de Costa del Sol?
De kust van Málaga combineert twee motoren van de Spaanse groei: de werkgelegenheid in toerisme en dienstverlening, en de komst van internationale kopers. Ook als Duitsland, Frankrijk of het Verenigd Koninkrijk weinig groeien, blijven hun inwoners dit deel van Andalusië zien als bestemming om te wonen, op afstand te werken of te investeren, en dat houdt de prijzen hoog.
Volgens ons marktrapport over de Costa del Sol, met gegevens van oktober 2026, bedraagt de mediane verkoopprijs van een woning 650.000 euro en ligt de prijs per vierkante meter op 4.738 euro. Per gemeente zijn de verschillen aanzienlijk:
| Gemeente | Mediane prijs | Prijs per m² | Geanalyseerde woningen |
|---|---|---|---|
| Benahavís | 997.000 € | 5.651 €/m² | 589 |
| Marbella | 950.000 € | 6.096 €/m² | 2.038 |
| Estepona | 637.000 € | 4.750 €/m² | 1.380 |
| Málaga | 625.000 € | 4.955 €/m² | 366 |
| Fuengirola | 560.000 € | 5.417 €/m² | 664 |
| Mijas | 550.000 € | 4.367 €/m² | 1.121 |
| Manilva | 360.000 € | 3.425 €/m² | 311 |
| Totaal van het rapport | 650.000 € | 4.738 €/m² | 8.233 |
Mediane vraagprijzen, oktober 2026. Bron: marktrapport van EVS PROPERTY GROUP over de Costa del Sol.
Benahavís en Marbella blijven in het hogere segment, terwijl Manilva en Mijas betaalbaardere instapmogelijkheden bieden. Bij een groeiende economie trekken de gebieden met middelhoge prijzen doorgaans de Spaanse koper aan die een hypotheek nodig heeft, en de meest exclusieve gebieden de internationale koper met eigen kapitaal.
Is het een goed moment om in vastgoed aan de Costa del Sol te investeren?
Het IMF-rapport is geen uitnodiging om blindelings te kopen, maar versterkt wel de fundamenten: een groeiende economie, dalende werkloosheid en een bestemming met stabiele internationale vraag. De risico’s die de instelling zelf noemt, zoals een escalatie van conflicten, nieuwe handelsspanningen of een bijstelling van de verwachtingen rond kunstmatige intelligentie, treffen heel Europa, en Spanje vertrekt vanuit een sterkere positie dan zijn buren.
- Bereken het rendement uitgaande van een inflatie van 3 of 4%, niet van 2%.
- Geef voorrang aan gebieden met het hele jaar door vraag, niet alleen in de zomer.
- Onderhandel over de hypotheek met speelruimte en vergelijk vaste, gemengde en variabele rente.
- Neem de aankoopkosten op in je budget: belastingen, notaris en inschrijving in het Registro de la Propiedad (het Spaanse eigendomsregister).
Samengevat: wat levert het IMF-rapport de koper op?
Spanje groeit in 2026 met meer dan het dubbele van de eurozone, met minder werkloosheid maar meer inflatie. Voor de markt aan de Costa del Sol vertaalt dat zich in aanhoudende vraag en stevige prijzen, en in de noodzaak om de financiering voorzichtig te plannen. Overweeg je te kopen of te investeren? Dan helpt EVS PROPERTY GROUP je om elke zone met actuele gegevens te analyseren en het object te vinden dat bij je doelen past.
Veelgestelde vragen
Hoeveel groeit de Spaanse economie in 2026 volgens het IMF?
Met 2,5%, na 2,6% in 2025, en met 1,8% in 2027. Dat is de hoogste groei van de grote economieën van de eurozone, die samen dit jaar met 1,1% groeit.
Welke inflatie verwacht het IMF voor Spanje?
Gemiddeld 3,7% in 2026, boven de 3,1% van de eurozone, met een afkoeling tot 2,7% in 2027.
Heeft economische groei invloed op de woningprijzen?
Indirect wel: meer werkgelegenheid en meer inkomen stimuleren de vraag naar koopwoningen. Als het aanbod niet in hetzelfde tempo groeit, zoals aan de Costa del Sol, blijven de prijzen doorgaans stevig of stijgen ze.
Hoeveel kost een woning aan de Costa del Sol in oktober 2026?
Volgens ons marktrapport bedraagt de mediane vraagprijs 650.000 euro en ligt de prijs per vierkante meter rond de 4.738 euro, met grote verschillen tussen gemeenten.
En nu? Het nuttigste na het lezen is naar de echte markt te kijken: bekijk de woningen per plaats of laat ons via WhatsApp weten wat u zoekt — gebied, budget, termijn — en wij stellen vrijblijvend een selectie op maat samen.
Ook handig: uw woning verkopen investeren aan de Costa del Sol gratis waardebepaling maandelijks prijsrapport


