


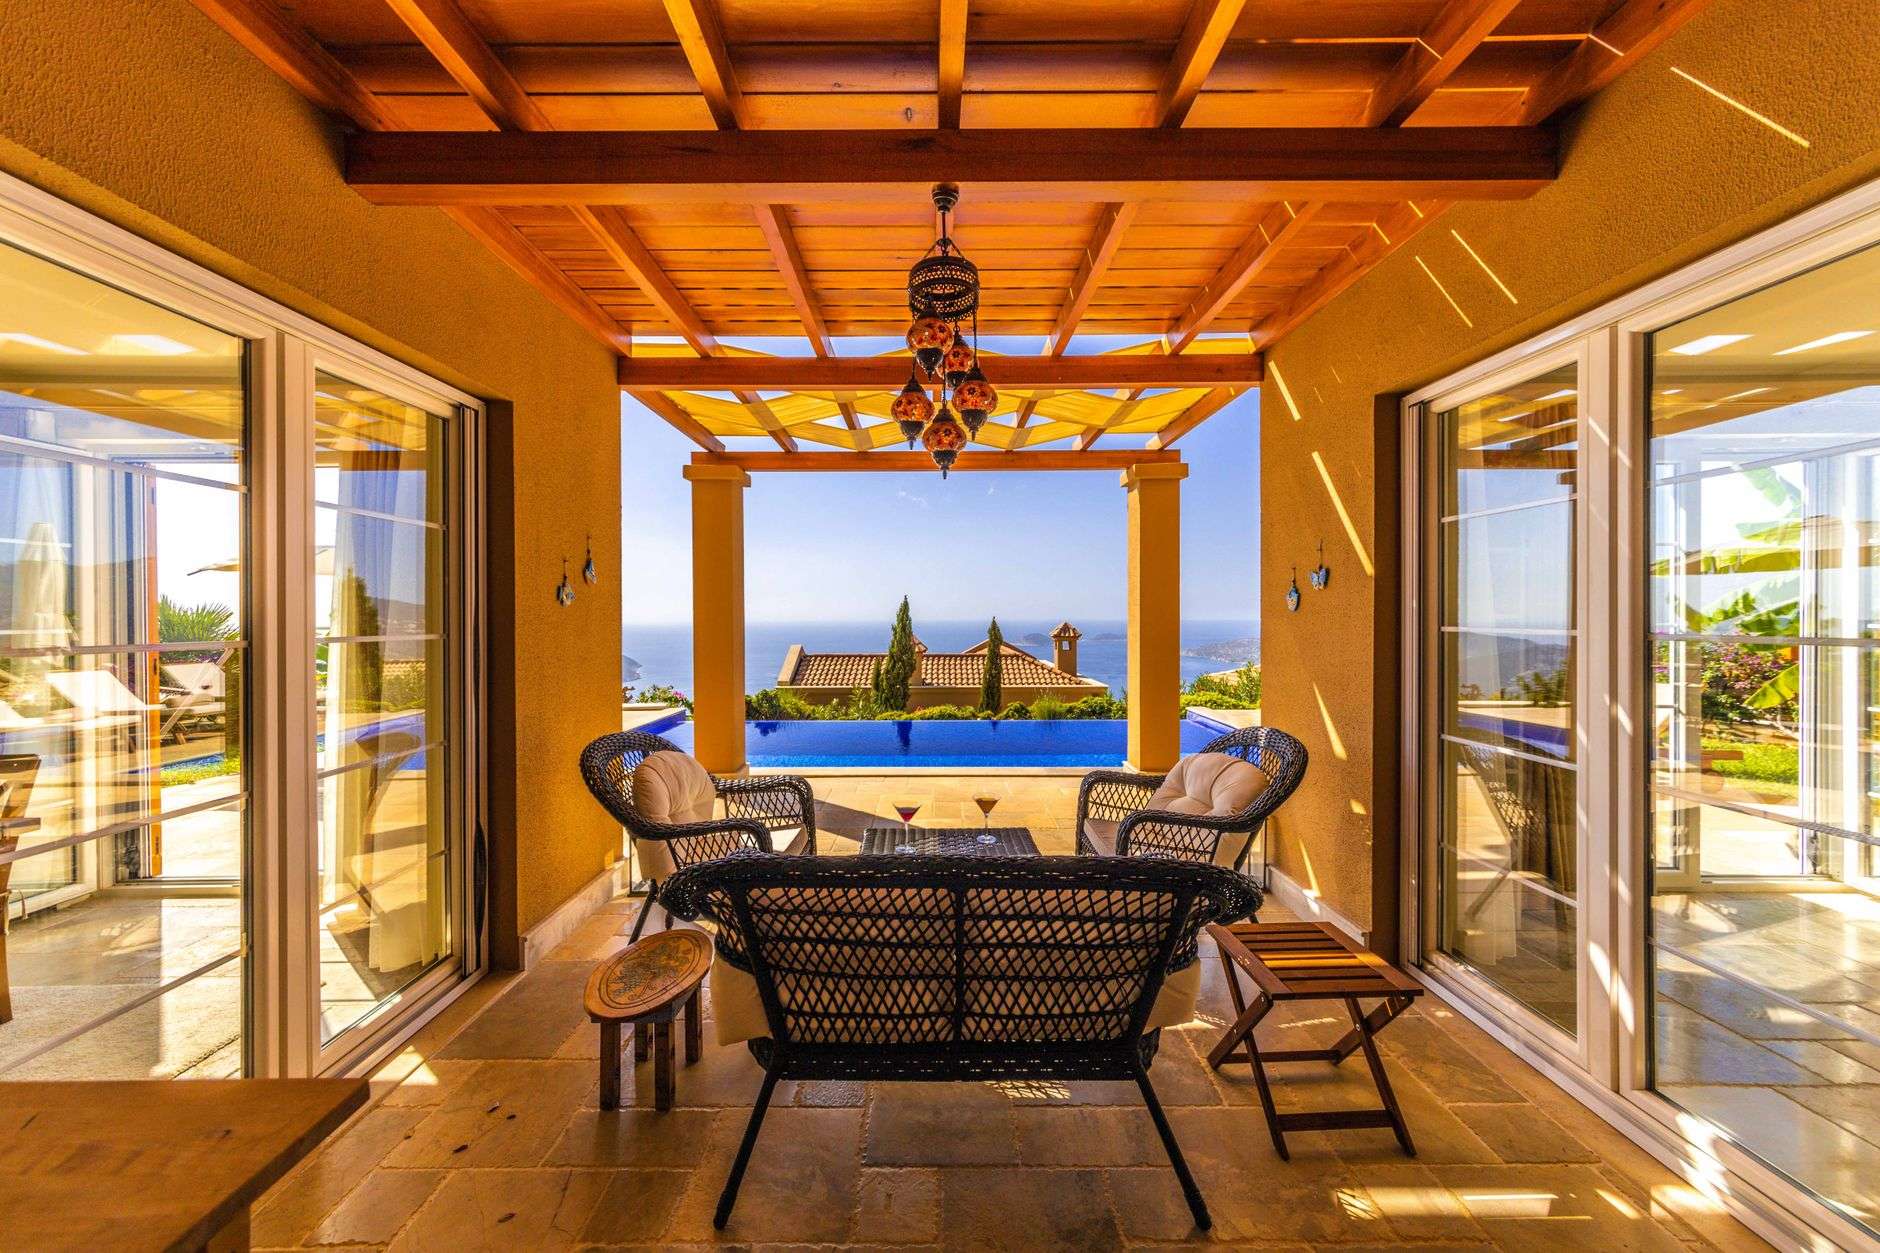
Costa del Sol er en av Europas største destinasjoner for feriebolig, og hvert år vurderer tusenvis av spanske og utenlandske kjøpere å finansiere ferieboligen eller vinterrefugiet sitt her. Den gode nyheten er at rentene har gått ned. Det som står med liten skrift, er at en bolig nummer to ikke finansieres på samme måte som en primærbolig. Her forklarer vi de gjeldende vilkårene og hvordan du kan forberede deg.
Hvor mye banken finansierer
For primærbolig går bankene vanligvis opp til 80 % av takst- eller kjøpsverdien. For en bolig nummer to er grensen lavere: vanligvis maks 70 %, og noen banker stopper på 60 %. I praksis bør du regne med 30–40 % i egenkapital, pluss kjøpskostnadene (skatter og avgifter, notar, register og gestoría, altså en administrativ rådgiver som ordner papirarbeidet), som i Andalucía utgjør omtrent 10–12 % i tillegg til prisen.
Løpetid og størrelsen på terminbeløpet
Maksimal løpetid er også kortere: mot 30 år for primærbolig finansieres en bolig nummer to vanligvis over maks 25 år. Som en forsiktig tommelfingerregel bør månedlig terminbeløp ikke overstige 30–35 % av nettoinntekten din, regnet sammen med all annen gjeld. En kortere løpetid gir høyere terminbeløp, så dette bør du regne ut før du forelsker deg i en eiendom.
Renter: fast, blandet eller variabel
Under dagens vilkår, og med rabatter for å legge lønnen og forsikringer til banken, ligger fastrentelån omtrent mellom 2,75 % og 3,40 %. Blandede lån (første periode med fast rente, deretter variabel) starter lavere, rundt 1,80–2,90 % i den første perioden, mens variable lån er knyttet til euríbor (den europeiske mellombankrenten, Euribor) pluss et påslag som starter på rundt 0,49 %. For en bolig nummer to, der du ønsker ro og forutsigbarhet, er fast rente vanligvis det mest anbefalelsesverdige valget: du fjerner risikoen for fremtidige renteøkninger.
Egen bruk eller investering: banken skiller
Bankene vurderer ikke en bolig til eget bruk på samme måte som en bolig beregnet på utleie. Hvis du har tenkt å leie den ut, særlig som turistutleie, skjerper mange banker vilkårene eller avslår rett og slett søknaden, fordi de mener leieinntektene er mindre stabile. Hvis det gjelder deg, bør du legge frem planene tydelig fra starten av og om nødvendig vurdere langtidsutleie som sesongleie, som bankene ser mer positivt på.
Og hvis du er utenlandsk kjøper?
En stor del av dem som kjøper på Costa del Sol, er ikke bosatt i Spania. I så fall ligger finansieringen vanligvis mellom 60 % og 70 % av verdien, med tilleggsdokumentasjon (inntektsdokumentasjon fra hjemlandet og noen ganger bekreftede oversettelser). Det er ikke noe hinder: det er vanlig, og bankene i området er vant til å jobbe med internasjonale kunder. Nøkkelen er å forberede dokumentasjonen i god tid.
Konklusjon
Å kjøpe bolig nummer to på Costa del Sol er fullt mulig med god planlegging: regn med mer egenkapital enn for en primærbolig, tilpass løpetiden til et komfortabelt terminbeløp og vurder fast rente for å kunne sove godt. EVS følger deg gjennom hele prosessen, fra valget av riktig eiendom til veiledning om finansiering og formaliteter. Fortell oss hva du leter etter, så hjelper vi deg med å gjøre drømmen til virkelighet.


